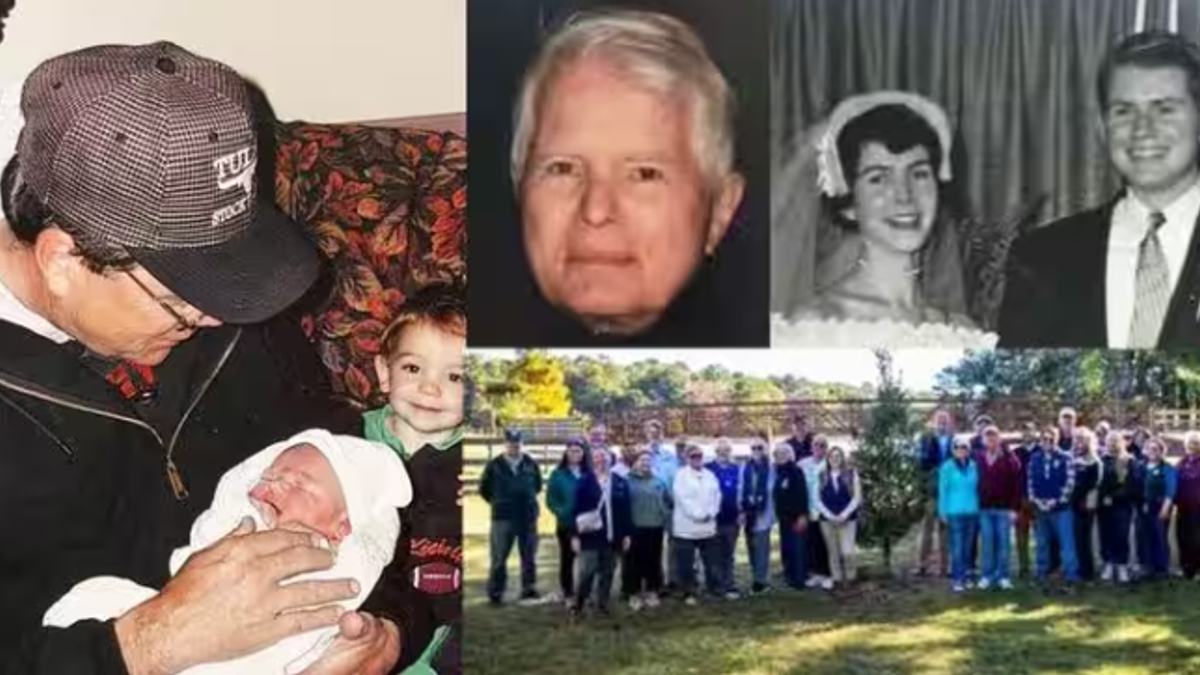
वॉशिंगटन, 22 अक्टूबर 2026 : अमेरिका में एक डॉक्टर ने अपनी जिंदगीभर की रिटायरमेंट बचत अपने 36 पोते-पोतियों के नाम करने की योजना बनाई थी। उनकी इच्छा थी कि परिवार की अगली पीढ़ी को इस रकम का लाभ मिले और पैसा लंबे समय तक निवेश के जरिए बढ़ता रहे। मगर एक दस्तावेज और कानूनी तकनीकी पेच के कारण उनकी यह योजना पूरी नहीं हो सकी। मामला अमेरिका के जाने-माने यूरोलॉजिस्ट डॉ. एडवर्ड ल्योन का है, जिनका दिसंबर 2019 में निधन हो गया था। उस समय उनके रिटायरमेंट खातों में करीब 12 लाख डॉलर यानी उस समय की विनिमय दर के हिसाब से लगभग 8–9 करोड़ रुपये की रकम थी। मीडिया रिपोर्टों के मुताबिक खाते की राशि बाद में बढ़कर 17 लाख डॉलर हो गई। भारतीय रुपये में इसका मूल्य विनिमय दर के अनुसार बदलता रहेगा। डॉ. ल्योन चाहते थे कि उनकी बचत 36 पोते-पोतियों के लिए बनाए गए अलग-अलग ट्रस्टों में जाए। लेकिन लाभार्थी फॉर्म और उनकी पत्नी की सहमति से जुड़े विवाद ने इस योजना को कानूनी लड़ाई में बदल दिया।
2014 में बनाई थी संपत्ति बांटने की योजना
डॉ. एडवर्ड ल्योन और उनकी पत्नी वैलेरी की शादी करीब 68 साल चली। उनके 12 बच्चे और 36 पोते-पोतियां थे। वर्ष 2014 में दंपती ने अपनी संपत्ति योजना को अपडेट किया और परिवार की अगली पीढ़ी के लिए अलग-अलग ट्रस्ट बनाने की व्यवस्था की। योजना के तहत प्रत्येक पोते-पोती के लिए एक ट्रस्ट बनाया गया था। इन ट्रस्टों के जरिए भविष्य में निर्धारित रकम देने की व्यवस्था की गई थी, ताकि परिवार के सदस्यों को लंबे समय तक आर्थिक सहायता मिल सके। मगर रिटायरमेंट खाते में लाभार्थी बदलने की प्रक्रिया के लिए केवल ट्रस्ट बनाना पर्याप्त नहीं था। योजना के नियमों के अनुसार, पत्नी के कुछ वैवाहिक लाभों को छोड़ने के लिए वैध सहमति भी आवश्यक थी।
Beneficiary Form बना पूरे विवाद की वजह
नवंबर 2019 में डॉ. ल्योन की ओर से रिटायरमेंट खाते के लाभार्थियों को बदलने के लिए फॉर्म जमा किया गया। इसमें 36 पोते-पोतियों के लिए बनाए गए ट्रस्टों को लाभार्थी बनाने की कोशिश की गई थी। पत्नी वैलेरी की ओर से उनके पावर ऑफ अटॉर्नी के तहत नियुक्त प्रतिनिधि ने भी संबंधित सहमति दस्तावेज पर हस्ताक्षर किए। मगर खाते का रिकॉर्ड रखने वाली संस्था TIAA ने फॉर्म को स्वीकार नहीं किया। संस्था के अनुसार, फॉर्म में हस्ताक्षर से जुड़ी कमी थी और पत्नी की ओर से दिया गया वैवाहिक लाभ छोड़ने का अधिकार-पत्र भी वैध नहीं था। डॉ. ल्योन का निधन 15 दिसंबर 2019 को हो गया। उनकी पत्नी वैलेरी का दिसंबर 2020 में निधन हुआ। इसके बाद परिवार ने रिटायरमेंट खाते की रकम हासिल करने के लिए कानूनी लड़ाई शुरू की।
परिवार ने अदालत में क्यों लड़ी लड़ाई ?
परिवार का तर्क था कि डॉ. ल्योन की इच्छा साफ थी और उनकी बचत 36 पोते-पोतियों के लिए बनाई गई ट्रस्ट व्यवस्था के तहत दी जानी चाहिए। परिवार ने विश्वविद्यालय और TIAA की ओर से फॉर्म अस्वीकार किए जाने को चुनौती दी। विवाद का अहम सवाल यह था कि क्या वैलेरी की ओर से पावर ऑफ अटॉर्नी के तहत हस्ताक्षर करने वाले प्रतिनिधि को उनके रिटायरमेंट लाभों पर अधिकार छोड़ने की स्पष्ट कानूनी अनुमति मिली हुई थी। अदालत ने माना कि संबंधित पावर ऑफ अटॉर्नी में ऐसे वैवाहिक लाभों को छोड़ने का अधिकार नहीं दिया गया था। इस कारण सहमति को वैध नहीं माना गया।
जुलाई 2026 में अपील अदालत ने भी सुनाया फैसला
इस मामले में अमेरिकी जिला अदालत ने पहले विश्वविद्यालय और TIAA के पक्ष में फैसला सुनाया था। इसके बाद परिवार ने अपील की। लेकिन 20 जुलाई 2026 को अमेरिकी Seventh Circuit Court of Appeals ने भी परिवार की दलीलों को स्वीकार नहीं किया। अदालत के फैसले के मुताबिक, पत्नी के वैवाहिक लाभों को छोड़ने के लिए पावर ऑफ अटॉर्नी में स्पष्ट अधिकार होना जरूरी था। केवल सामान्य वित्तीय अधिकार या लाभार्थी बदलने की अनुमति इस विशेष शर्त को पूरा नहीं करती थी। इस फैसले से 36 पोते-पोतियों के लिए बनाई गई योजना को बड़ा झटका लगा। हालांकि, खाते की रकम का अंतिम वितरण और उससे जुड़े अन्य कानूनी परिणाम संबंधित योजना के नियमों और आगे की प्रक्रिया पर निर्भर कर सकते हैं।
परिवार को कितना नुकसान हो सकता है ?
इस विवाद में रकम हासिल करने का सवाल ही नहीं, बल्कि टैक्स में मिलने वाले संभावित लाभ भी अहम हैं। अमेरिकी कानून में विरासत में मिले रिटायरमेंट खातों के लिए लागू नियम समय के साथ बदले हैं। लाभार्थी की स्थिति और लागू नियमों के आधार पर खाते से पैसा निकालने की समय-सीमा और टैक्स व्यवस्था अलग हो सकती है। परिवार का दावा था कि यदि पोते-पोतियों को समय पर लाभार्थी मान लिया जाता, तो उन्हें लंबी अवधि तक निवेश की वृद्धि का फायदा मिल सकता था। लेकिन कानूनी विवाद के कारण वे इस संभावित लाभ से वंचित हो सकते हैं। यह मामला बताता है कि संपत्ति बांटने की योजना बनाते समय केवल वसीयत या ट्रस्ट तैयार करना काफी नहीं होता। रिटायरमेंट खाते, बीमा और अन्य वित्तीय संपत्तियों के लिए लाभार्थी फॉर्म, आवश्यक सहमति और पावर ऑफ अटॉर्नी के दस्तावेज भी संबंधित नियमों के अनुसार पूरे करना जरूरी है।